2030年,比特币更值得关注的不是某个孤立的神奇目标,而是30万至70万美元这一中性偏乐观区间。若现货etf持续吸引长期资金、企业和主权机构增加配置,且全球流动性保持宽松,100万美元以上可以被视为极端牛市情景;反过来,若监管趋严、经济长期衰退、机构资金撤出,15万至30万美元也并非无法出现。现阶段较稳妥的判断,是把2030年比特币价格看成一个由宏观周期、资金入口和网络采用率共同决定的宽幅区间,而不是精确到个位数的预测。ark invest给出的2030年熊市、基准和牛市情景约为30万美元、71万美元与150万美元,wisdomtree的保守模型则把目标放在约15万美元附近,差异本身就说明市场尚未形成统一答案。
供给端仍是比特币长期估值的重要支撑。比特币总量上限为2100万枚,区块奖励大约每四年减半,2024年减半后矿工每个区块获得的奖励降至3.125枚,之后的新币释放速度会继续下降。到2030年,市场将处在下一轮减半周期的后段,新增供应对价格的压制理论上会减弱。减半并不等于价格自动上涨,它只有在需求同步扩张时才会形成明显的供需缺口。矿工现金流、长期持币者获利了结、交易所库存变化,都会影响减半后的实际市场表现。

需求端的变化,可能比减半本身更关键。美国现货比特币ETF在2024年获批,为养老金、资管机构、家族办公室和传统券商提供了更合规的配置通道,资金不必再直接管理钱包、私钥和交易所账户。ETF让比特币进入传统资产配置框架,但也带来新的波动来源:资金流入时会放大上涨,连续赎回时同样会加重下跌。2030年前,企业资产负债表、基金组合、支付结算和数字黄金叙事能否继续扩大,将决定比特币是停留在高波动投机资产,还是逐步接近全球另类储值资产。
用市值反推价格,可以更直观看到不同目标意味着什么。按2100万枚上限粗略计算,比特币达到30万美元,对应的完全稀释市值约为6.3万亿美元;达到71万美元,规模约14.9万亿美元;冲击150万美元,则意味着超过31万亿美元。这样的估值已经不能只靠散户情绪推动,需要全球大型资金持续配置,并且比特币在通胀对冲、资本避险、跨境结算或主权储备中的实际使用率显著提升。价格越高,所需要承接的新增资金体量越大,市场对利率、美元、流动性和政策预期也会越敏感。
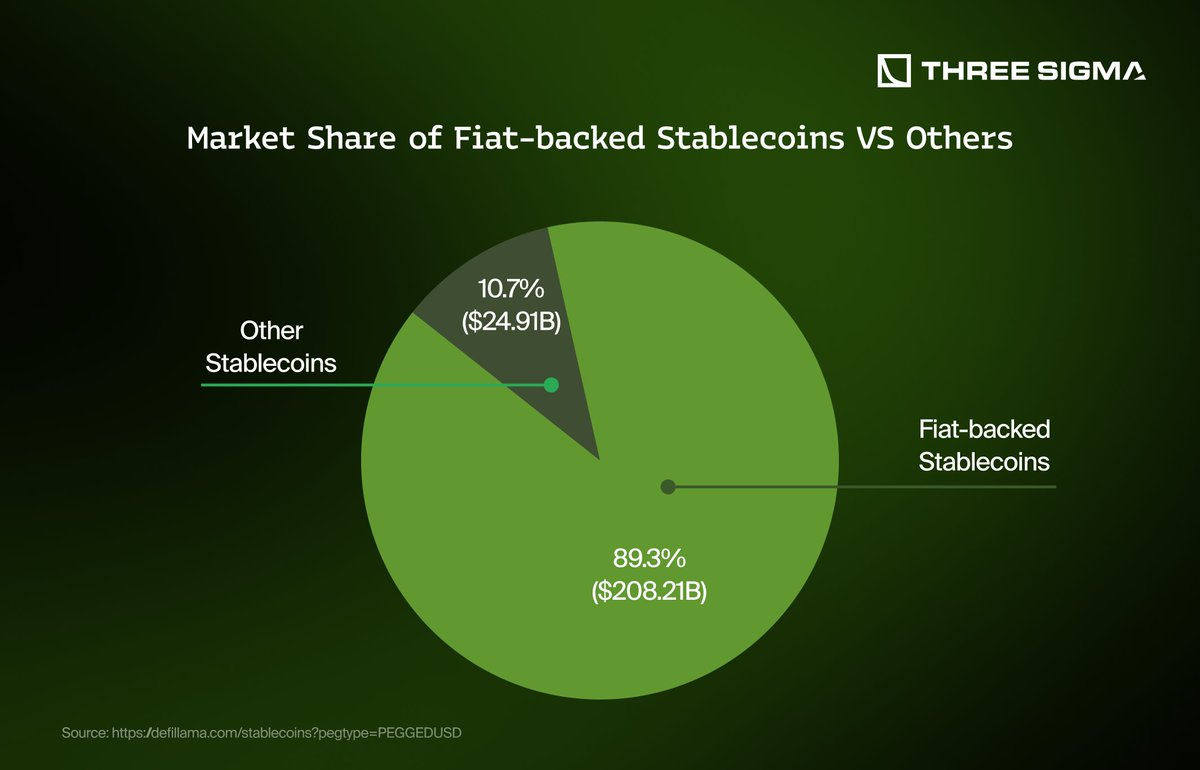
投资者更应观察ETF净流量、长期持币比例、稳定币规模、矿工抛压、全球实际利率以及监管变化,而不是只盯着某个醒目的预测数字。比特币的上行空间依然存在,但通往2030年的道路大概率伴随多轮深度回撤,价格目标可以参考,风险管理才决定最终结果。